


Ar-Rahnu ialah skim pajak gadai Islam yang guna emas sebagai cagaran (marhun) untuk dapatkan pembiayaan tunai segera — ini bukan produk simpanan jangka panjang macam akaun emas bank. Bank Rakyat Ar-Rahnu-i antara penyedia Ar-Rahnu terbesar di Malaysia dengan lebih 145 cawangan. Kalau anda cari “simpan emas di ar-rahnu” sebab nak tahu macam mana ia berfungsi, atau nak tahu harga emas Bank Rakyat hari ini untuk tujuan gadai, ni breakdown penuh.
Macam Mana Ar-Rahnu Bank Rakyat Berfungsi
Anda bawa emas (jongkong, syiling, atau barang kemas) ke cawangan Bank Rakyat. Penilai bertauliah sahkan ketulenan dan timbang berat secara telus di depan anda. Nilai emas (marhun) dikira berdasarkan harga emas semasa pada hari transaksi — bukan harga asal anda beli. Bank Rakyat kemudian tawarkan pembiayaan sehingga 70–80% daripada nilai marhun tersebut, dengan tempoh standard 6 bulan yang boleh dilanjutkan dengan bayar upah simpan tambahan.
Margin Pembiayaan & Kadar Upah Simpan
| Perkara | Anggaran Kadar |
|---|---|
| Margin pembiayaan | 70% – 80% nilai emas (marhun) |
| Upah simpan (6 bulan pertama) | 0.65% – 0.75% sebulan |
| Upah simpan (lanjutan 6 bulan) | 0.50% – 0.60% sebulan |
| Caj pentadbiran | RM5 – RM10 |
Kadar di atas anggaran pasaran semasa, bukan angka rasmi Bank Rakyat yang tetap — ia boleh berbeza ikut cawangan dan tertakluk kepada semakan bank dari semasa ke semasa. Sahkan kadar tepat di cawangan berdekatan sebelum buat keputusan.
Kalau Tak Tebus Dalam Tempoh, Apa Jadi?
Jika emas tak ditebus selepas tempoh pembiayaan (termasuk lanjutan) tamat, Bank Rakyat berhak melelong emas tersebut untuk tutup baki pembiayaan dan upah simpan tertunggak. Lebihan daripada hasil lelongan, jika ada, akan dipulangkan kepada pemilik asal.
Adakah Emas Yang Digadai Kena Bayar Zakat?
Ya. Menurut fatwa Mufti Selangor, emas yang digadai di Ar-Rahnu tetap wajib dikenakan zakat oleh pemilik asal, walaupun fizikalnya disimpan oleh institusi pajak gadai — ini berdasarkan prinsip milik tam (pemilikan penuh), kerana hakmilik sah masih kekal pada anda selagi belum dilelong. Jumlah emas yang digadai perlu dikira bersama simpanan lain anda; zakat jadi wajib bila jumlah cecah nisab (85 gram) dan genap setahun (haul), pada kadar 2.5%. Pengecualian: kalau emas dilelong sebab tak ditebus, pemilikan dah berpindah, jadi zakat tak lagi terpakai pada emas tersebut.
Shariah-Compliant?
Pada asasnya ya — Ar-Rahnu beroperasi atas gabungan kontrak Islamic: Qard (pinjaman tanpa faedah), Rahn (gadaian sebagai cagaran), dan Wadiah/Ujrah (upah simpan sebagai bayaran perkhidmatan penyimpanan dan penilaian, bukan faedah atas pinjaman). Ini yang bezakan Ar-Rahnu dari pajak gadai konvensional yang kenakan faedah atas pinjaman.
Ar-Rahnu vs Akaun Emas Bank — Mana Sesuai Untuk Anda?
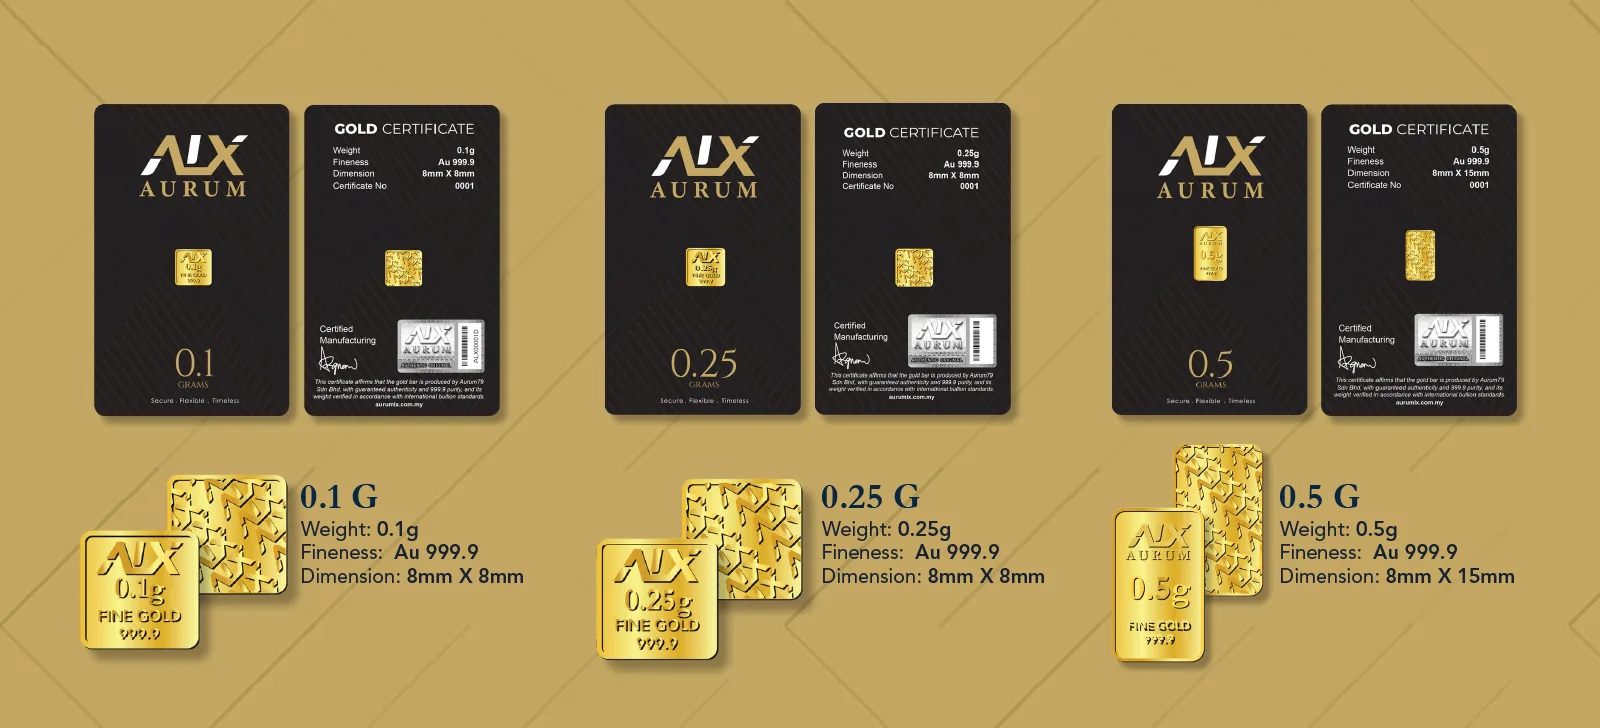
Dua produk ni jawab keperluan berbeza. Ar-Rahnu sesuai kalau anda perlukan tunai segera dan ada emas fizikal nak gadai sementara — bukan untuk “simpan” dalam erti menambah nilai emas anda. Akaun emas bank (macam MGIA Maybank atau GIA Public Bank) pula untuk anda yang nak pegang emas dalam bentuk digital tanpa perlu simpan fizikal sendiri. Kalau tujuan anda memang nak simpan emas fizikal untuk jangka panjang tanpa gadai, gold bar dan dinar fizikal AurumLX jadi pilihan yang lebih padan dengan tujuan tu.
Pandangan AurumLX
Ar-Rahnu memang cara sah dan Shariah-compliant untuk dapatkan tunai guna emas sebagai cagaran, tapi kos sebenar (upah simpan + caj pentadbiran) boleh himpun kalau anda lanjutkan tempoh berkali-kali. Kalau emas tu memang simpanan jangka panjang anda, fikir dua kali sebelum gadai — semak dulu harga emas pasaran terkini di AurumLX, dan bandingkan dengan pilihan lain di perbandingan penuh akaun emas bank Malaysia kami.
Baca juga: Akaun Emas Maybank, CIMB Gold Account-i, Bank Islam Gold Account-i, atau perbandingan penuh akaun emas bank.